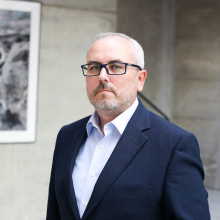


Vojtěch Belling: Smutné je, když je snazší investovat do krypta než do evropských akcií
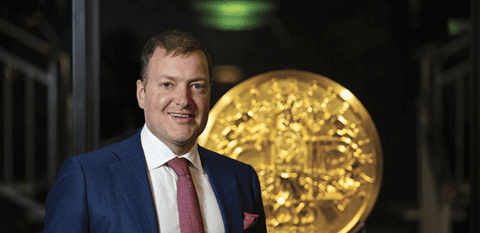
Evropa chce dostat více úspor k firmám, které potřebují peníze na růst. Jenže investorovi někdy usnadní cestu ke kryptoměnám víc než k evropským akciím. Vojtěch Belling, ředitel sekce regulace a mezinárodní spolupráce ČNB a místopředseda ESMA, v tom vidí důvod k vážné debatě o pravidlech. Mluví otevřeně o deregulaci, limitech společného dohledu i o tom, proč menší banka nemusí být méně riziková.
Zkrátit předpis ještě neznamená ulevit těm, kteří se jím řídí. Vojtěch Belling to vysvětluje na jednoduchém příkladu: úplný zákaz investičních pobídek by odstranil řadu složitých pravidel, sám o sobě by však lepší trh nezajistil. Podobně přistupuje i k evropskému dohledu. U některých služeb mu společná kontrola dává smysl, jinde varuje před dvěma úřady, mezi nimiž se může ztratit odpovědnost. Rozhovor proto začínáme tím, kolik prostoru dnes ještě zbývá České národní bance.
Evropská finanční regulace se v posledních letech výrazně rozšířila a stále větší část pravidel vzniká na evropské úrovni. Jak se tím změnila role České národní banky jako národního regulátora a dohledového orgánu? Má dnes ČNB dostatečný prostor zohledňovat specifika českého finančního trhu?
Je pravda, že naprostá většina regulace finančního trhu dnes vzniká na úrovni EU. Národní dohledové orgány v EU nejsou „regulátoři“ v užším slova smyslu, na rozdíl např. od orgánů dohledu v USA, neboť regulaci zpravidla netvoří, nýbrž provádějí, resp. dohlížejí nad jejím dodržováním. Do její tvorby vstupují jen zprostředkovaně – ovlivňováním národního legislativního procesu a také v rámci evropských orgánů dohledu. Prostor pro diskreci a zohledňování národních specifik je tedy poměrně omezený. Kromě možnosti ovlivnit podobu národních zákonů v diskusi s ministerstvem financí existuje zejména při konkretizaci existujících povinností cestou podzákonných předpisů, zejména vyhlášek, typicky třeba při reportingu. Nezapomínejme ale, že smyslem jednotné regulace je právě to, aby pravidla byla všude po Evropě stejná.
ČNB z tohoto důvodu nepodporuje ani tzv. goldplating, tedy doplňování evropských předpisů národními požadavky, s výjimkou případů, kdy je to skutečně nezbytné.
Více v novém Bankovnictví, k dostání na platformě SEND.
Datum
vytvoření: 13/11/2026
 komentáře
Rozpolcená ČNB zvyšuje úrokové sazby
Zvýšení úrokových sazeb centrální banka zdůvodnila obavou z druhotných dopadů dr...
Dominik
Rusinko,
hlavní ekonom Patria Finance
HDP čeká na nové impulsy, co na něj ČNB?
Na druhé straně mezikvartální růst zase pomalu nabírá dech a po velmi slabém dru...
Jan
Bureš,
hlavní ekonom ČSOB
Zrychlila nebo zpomalila česká ekonomika?
S ohledem na situaci jde o výsledek slabší, ale rozhodně ne překvapivý nebo vylo...
Petr
Dufek,
hlavní ekonom Banky Creditas